Рынок аптечного бизнеса в России: структура и тенденции
Рынок аптечного бизнеса России — один из наиболее устойчивых и динамично развивающихся сегментов отечественной экономики. По данным аналитических агентств, объём розничного фармацевтического рынка по итогам 2023 года превысил 1,7 трлн рублей, а количество действующих аптечных точек в стране составляет более 77 000. Отрасль демонстрирует стабильный рост даже в периоды экономической турбулентности, что обусловлено базовым потребительским спросом на лекарственные препараты и товары для здоровья.
На структуру рынка оказывают влияние несколько ключевых факторов: консолидация аптечных сетей, рост онлайн-торговли рецептурными и безрецептурными препаратами, усиление государственного регулирования, а также изменение потребительских предпочтений в сторону профилактики и самолечения. В данном материале мы рассмотрим основные структурные характеристики, участников и перспективы развития отрасли.
- Объём рынка~1,7 трлн ₽
- Аптечных точек77 000+
- Рост год к году+8–12%
- Доля сетевых аптек~65%
- Онлайн-сегмент~7%
Участники рынка и форматы аптечного бизнеса

Современный рынок аптечного бизнеса представлен несколькими форматами. Крупнейшие федеральные сети — «Аптечная сеть 36,6», «Ригла», «Эркафарм», «АСНА», «Самсон-Фарма» — контролируют около 40% всех продаж. Региональные сети и независимые аптеки занимают оставшуюся долю, однако их позиции ежегодно ослабевают под давлением ценовой конкуренции.
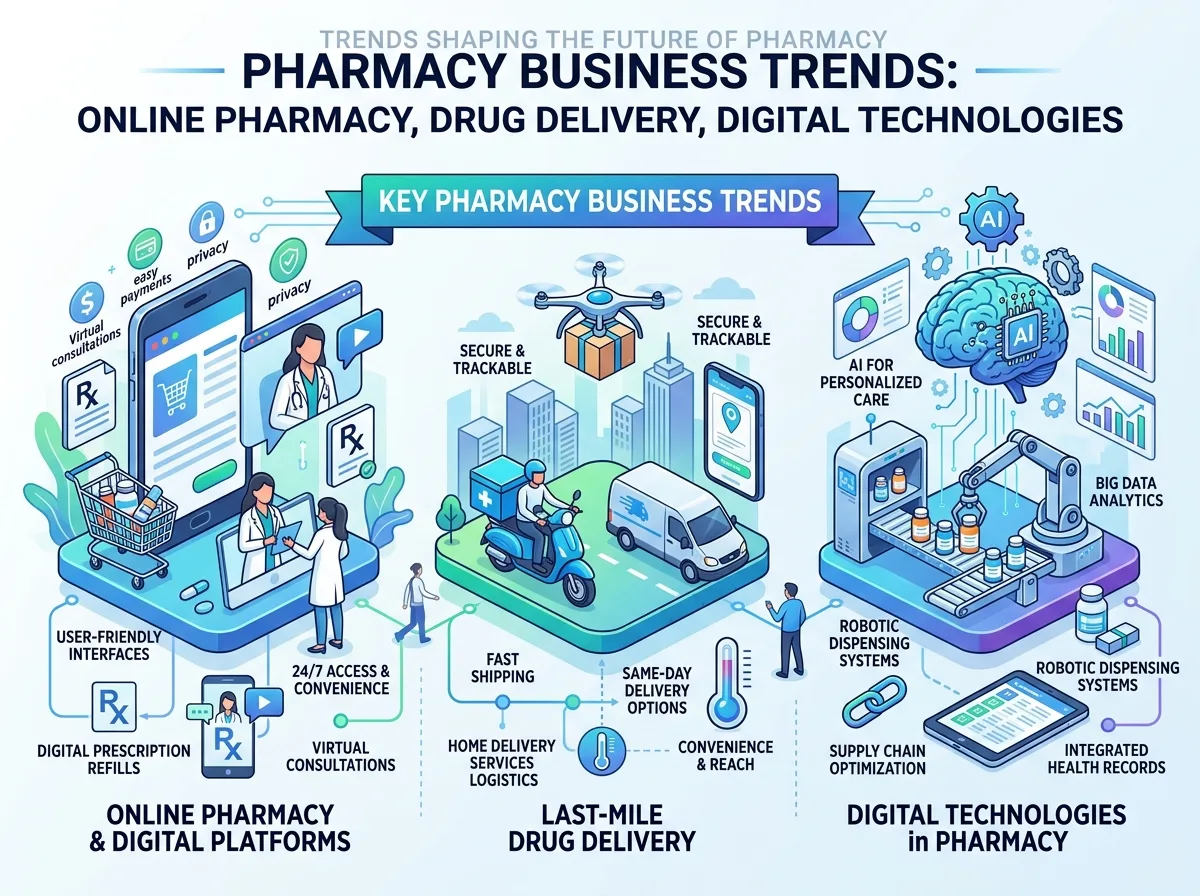
Параллельно активно развивается сегмент интернет-аптек: площадки Apteka.ru, «Здравсити», «Сбер Еаптека» и другие агрегаторы обеспечивают доставку препаратов на дом и бронирование в ближайших точках. Доля онлайн-заказов в натуральном выражении пока невелика, однако темпы роста этого сегмента в 2–3 раза опережают офлайн-рынок.
Федеральные сети
Более 1 000 точек в нескольких регионах, единая закупочная политика, собственные СТМ, высокая узнаваемость бренда. Доминируют в крупных городах.
Региональные сети
100–1 000 точек, сосредоточены в одном или нескольких субъектах РФ. Хорошо знают местного потребителя, конкурируют ценой и сервисом.
Независимые аптеки
Единичные точки, часто семейный бизнес. Конкурируют за счёт индивидуального подхода и присутствия в малых населённых пунктах.
Ключевые тренды развития аптечного рынка
-
01
Консолидация и укрупнение сетей
Крупные игроки поглощают региональных операторов. Доля топ-20 сетей в совокупной выручке рынка за последние 5 лет выросла с 38% до 58%. Тренд продолжится: в условиях давления на маржу одиночным аптекам сложно выживать без доступа к льготным закупочным ценам.
-
02
Рост онлайн-продаж и доставки
После легализации дистанционной торговли безрецептурными препаратами (2020) онлайн-сегмент ежегодно растёт на 25–35%. Обсуждается расширение перечня препаратов, разрешённых к онлайн-продаже, включая отдельные рецептурные позиции.
-
03
Импортозамещение и рост СТМ
После 2022 года усилилось давление на замену импортных препаратов отечественными аналогами. Аптечные сети активно продвигают собственные торговые марки (СТМ), маржинальность которых на 15–25% выше стандартного ассортимента.
-
04
Цифровизация и фармтех
Внедрение CRM-систем лояльности, телемедицинских сервисов при аптеках, автоматизации складов и AI-рекомендаций для фармацевтов меняет операционную модель бизнеса.
"Аптечный рынок России — один из немногих потребительских сегментов, демонстрирующих устойчивый рост даже в кризисные периоды, благодаря неэластичному спросу на лекарственные препараты."
— DSM Group, Обзор фармацевтического рынка России, 2023
Сравнительные показатели сегментов рынка
| Сегмент | Доля рынка | Рост 2022–2023 | Средний чек | Маржинальность |
|---|---|---|---|---|
| Федеральные сети | ~40% | +10% | 680–820 ₽ | 18–22% |
| Региональные сети | ~25% | +6% | 550–700 ₽ | 15–20% |
| Независимые аптеки | ~28% | +2% | 480–620 ₽ | 10–15% |
| Интернет-аптеки | ~7% | +32% | 950–1 400 ₽ | 12–18% |
* Данные носят ориентировочный характер и основаны на открытых источниках: DSM Group, RNC Pharma, Росстат, 2023.
Государственное регулирование аптечного рынка
Аптечная деятельность в России лицензируется Росздравнадзором. Нормативная база включает Федеральный закон № 61-ФЗ «Об обращении лекарственных средств», Приказы Минздрава РФ о правилах отпуска препаратов, систему мониторинга движения лекарственных препаратов (МДЛП) через платформу «Честный знак». Соблюдение требований маркировки и прослеживаемости стало обязательным для всех участников рынка.
Государство регулирует предельные надбавки на жизненно необходимые и важнейшие лекарственные препараты (ЖНВЛП), что ограничивает маржу аптек в этом сегменте. При этом безрецептурные и нелекарственные товары (БАД, косметика, медизделия) остаются нерегулируемыми по цене и служат основным источником прибыли.
Основные регуляторные риски для бизнеса
- Ужесточение требований к рецептурному отпуску антибиотиков и психотропных средств
- Расширение перечня ЖНВЛП и сохранение ограничений надбавок
- Штрафы за нарушение маркировки и системы МДЛП («Честный знак»)
- Требования к квалификации персонала: наличие фармацевтического образования у сотрудников
- Возможное введение разрешённого дистанционного отпуска Rx-препаратов с новыми условиями лицензирования
Важно: Законодательство в сфере обращения лекарственных средств регулярно обновляется. Перед открытием аптеки или масштабированием сети рекомендуется консультироваться с лицензированными юристами и профильными консультантами, специализирующимися на фармацевтическом праве.
FAQ: рынок аптечного бизнеса
Какой объём рынка аптечного бизнеса в России?
Насколько выгодно открывать аптеку в России в 2024 году?
Как работает система маркировки лекарств в аптеке?
Что такое ЖНВЛП и как они влияют на прибыль аптеки?
Какие перспективы у онлайн-аптек в России?
Развивайте аптечный бизнес с актуальными данными
Глубокое понимание структуры рынка, регуляторных требований и потребительских трендов — ключевое конкурентное преимущество для владельцев аптек и фармацевтических менеджеров. Изучайте материалы нашего портала, чтобы принимать взвешенные бизнес-решения.