Налогообложение аптеки: выбор системы и особенности учёта
Правильный выбор системы налогообложения — одно из ключевых решений при открытии или реструктуризации аптечного бизнеса. От него зависит налоговая нагрузка, объём отчётности, допустимый товарооборот и возможность работы с поставщиками-плательщиками НДС. В этой статье разберём все доступные режимы, их ограничения для аптек и практику ведения учёта.
Какие системы налогообложения доступны аптеке
Аптека может применять несколько режимов налогообложения — выбор зависит от организационно-правовой формы, масштаба бизнеса и региона. Ниже — краткая характеристика каждого варианта с учётом специфики фармацевтической розницы.
ОСНО — общая система
Подходит крупным аптечным сетям и аптекам, работающим с больницами и другими организациями-плательщиками НДС. Позволяет принимать входящий НДС к вычету. Требует полноценного бухгалтерского учёта, уплаты НДС (обычно 10% на лекарства), налога на прибыль (20%) и налога на имущество.
УСН — упрощённая система
Наиболее распространённый режим для одиночных аптек и небольших сетей. Ставка — 6% с доходов или 15% с разницы «доходы минус расходы». Освобождает от НДС, налога на прибыль и налога на имущество (кроме кадастровых объектов). Лимит дохода в 2024 году — 265,8 млн рублей.
ПСН — патентная система
Доступна только для ИП. Ограничена площадью торгового зала до 150 м² и численностью сотрудников до 15 человек. Стоимость патента фиксирована и зависит от региона. Аптеки с лицензией на розничную торговлю лекарственными средствами могут применять ПСН при соблюдении ограничений.
НПД — налог на профессиональный доход
Неприменим для аптечного бизнеса: режим НПД запрещён при перепродаже товаров, а продажа лекарственных препаратов является именно перепродажей. Упоминается для исключения ошибочного выбора.
Важно знать С 2021 года ЕНВД (единый налог на вменённый доход) отменён на всей территории России. Аптеки, ранее работавшие на ЕНВД, обязаны перейти на другой режим. Проверьте актуальность применяемой вами системы.
Таблица: сравнение режимов налогообложения для аптеки
| Критерий | ОСНО | УСН 6% | УСН 15% | ПСН |
|---|---|---|---|---|
| Ставка налога | 20% (прибыль) + НДС 10% | 6% от дохода | 15% от (доходы − расходы) | Фиксированная сумма |
| НДС | Да (с вычетом) | Нет | Нет | Нет |
| Лимит дохода | Нет | 265,8 млн ₽ | 265,8 млн ₽ | 60 млн ₽ |
| Форма ведения | ООО, ИП | ООО, ИП | ООО, ИП | Только ИП |
| Сложность учёта | Высокая | Низкая | Средняя | Минимальная |
| Оптимально для | Сетей, оптовиков | Аптек с высокой маржой | Аптек с большими расходами | Малых ИП-аптек |

Особенности бухгалтерского и налогового учёта в аптеке
«Аптечный учёт сложнее, чем в обычной рознице: здесь пересекаются требования к маркировке, раздельный учёт ставок НДС, контроль сроков годности и специфические правила списания товара.»
Ключевые особенности учёта лекарственных средств
-
01
Раздельный учёт НДС
На ОСНО аптека применяет несколько ставок НДС: 10% — на лекарственные препараты из ЖНВЛП и изделия медицинского назначения; 20% — на ряд парафармацевтических товаров (косметика, БАД, не включённые в льготный перечень). Раздельный учёт обязателен и должен быть закреплён в учётной политике.
-
02
Маркировка «Честный знак»
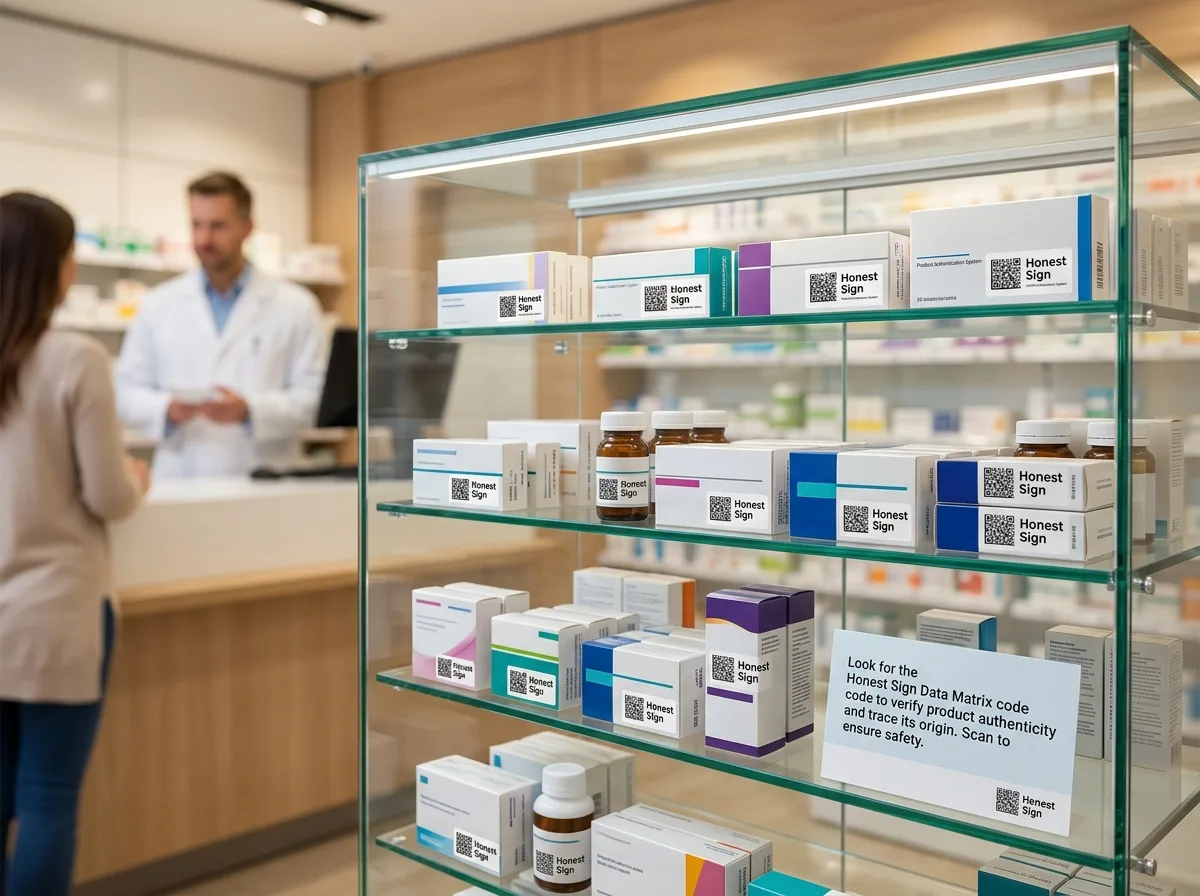
С 2020 года все лекарственные препараты подлежат обязательной маркировке. Аптека обязана регистрировать выбытие каждой упаковки через систему МДЛП. Данные о выбытии автоматически передаются в ФНС и влияют на налоговый учёт товарооборота.
-
03
Учёт товаров с ограниченным сроком годности
Списание просроченных лекарственных препаратов производится по акту в установленном порядке. На УСН «доходы минус расходы» стоимость списанного товара можно учесть в расходах при наличии подтверждающих документов и соблюдении процедуры уничтожения.
-
04
Регулируемые цены на ЖНВЛП
Цены на жизненно необходимые и важнейшие лекарственные препараты регулируются государством. Аптека обязана соблюдать предельные надбавки, установленные регионом. Учёт торговой надбавки отражается в учётной политике и влияет на расчёт финансового результата.
-
05
Кассовая дисциплина и онлайн-касса
Все аптеки обязаны применять онлайн-кассы с передачей данных оператору фискальных данных (ОФД). В чеке должны отражаться наименование товара, ставка НДС и признак предмета расчёта «товар».
Как выбрать оптимальную систему налогообложения
Одиночная аптека / ИП
Рекомендуется УСН 15% — позволяет учесть закупочную стоимость товаров, аренду, зарплату и страховые взносы. При небольшом обороте и высоких расходах эффективная ставка может быть ниже 6%.
Небольшая сеть (2–5 точек)
Оптимальна УСН 15% при обороте до 265,8 млн ₽. При работе с больницами и тендерными поставками — переход на ОСНО для возможности выставлять НДС-счета-фактуры.
Крупная сеть / холдинг
ОСНО — единственный вариант при обороте свыше лимита УСН. Позволяет принимать к вычету входящий НДС от поставщиков-оптовиков и оптимизировать налог на прибыль через амортизацию и резервы.
Чек-лист при выборе режима налогообложения
- ✓Определите прогнозируемый годовой оборот и долю расходов в выручке
- ✓Уточните, работают ли ваши ключевые покупатели с НДС (больницы, санатории, корпоративные клиенты)
- ✓Проверьте региональные ставки УСН — в ряде субъектов РФ они снижены до 1–5%
- ✓Оцените возможность совмещения режимов (например, ПСН + УСН для ИП с несколькими точками)
- ✓Согласуйте учётную политику с бухгалтером, специализирующимся на аптечном учёте
- ✓Настройте товароучётную систему с учётом требований маркировки «Честный знак» / МДЛП
FAQ: налогообложение аптеки
Может ли аптека применять УСН, если она является ООО?
Какая ставка НДС применяется на лекарства в аптеке?
Как учитывать расходы на закупку лекарств при УСН «доходы минус расходы»?
Нужно ли аптеке на УСН подключаться к системе МДЛП?
Можно ли аптеке совмещать УСН и патент?
Нужна консультация по налогам для вашей аптеки?
Налогообложение аптеки имеет множество нюансов, связанных с лицензированием, маркировкой, регулируемыми ценами и спецификой ассортимента. Наши эксперты помогут выбрать оптимальный режим, выстроить учётную политику и минимизировать налоговую нагрузку законными методами.
Материал носит информационный характер. Налоговое законодательство регулярно изменяется — уточняйте актуальные нормы у квалифицированного специалиста.